佛山不锈钢最新标本库存数据显示:本周库存总量较上周增加5.24%:其中,市场最关注的300系冷轧总量出现三连增,本次增幅为8.15%。
下面请看具体分析:
我们本次库存采集标本数据的时间是:冷轧为7月12日、热轧为7月13日。
注:标本仓库库存不含交割仓库存。
本周标本库存总量37.75万吨,较上周库存增加1.88万吨,增幅5.24%。其中:
200系库存量增至17.29万吨,较上周库存增加0.64万吨,增幅3.87%;300系库存量增至17.38万吨,较上周库存增加1.31万吨,增幅8.17%;400系库存量减至3.08万吨,较上周库存减少0.08万吨,减幅2.50%。
标本仓库冷轧库存走势
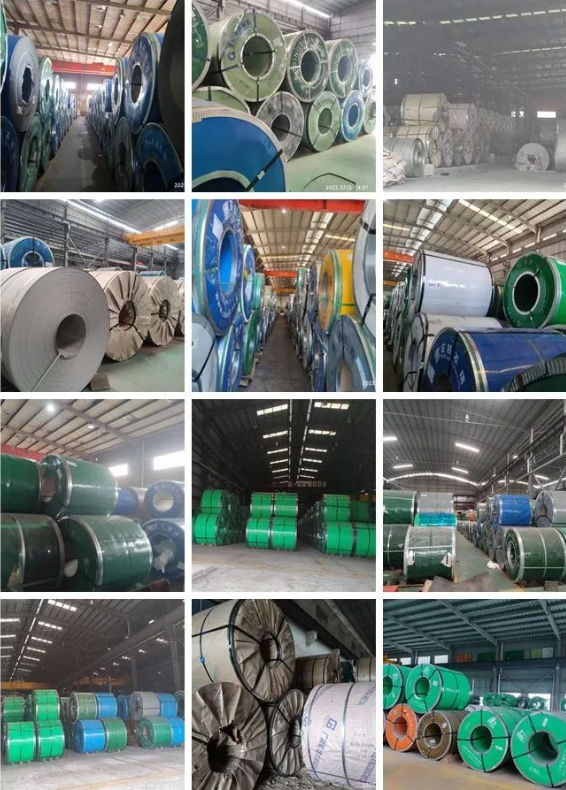
仓库实景
200系:冷轧方面,增加体现在宏旺、北港新材,其中北港新材、肇庆宏旺最新生产日期均在7月11日,阳江宏旺、福建宏旺部分生产日期集中在7月9-10日、7月3-5日,佛山诚德部分生产日期在7月3日;热轧方面,增加主要体现在青山、北港新材、宝钢,其它产地亦有小幅增加。
300系:冷轧方面,在本次盘点过程中,发现甬金、上克虽有增加但增量有限,增加主要体现在德龙,次之是永旺,其中广东甬金生产日期集中在7月9-10日,青拓上克部分生产日期在7月2日;热轧方面,增加体现在北港新材,其他产地无明显增减幅。400系:冷轧方面,减少有润鑫、瑞钢等不过减幅有限;热轧减少体现在太钢,其它产地没有明显增减幅度。
统计到,300系冷轧占到本次总库存量的36.86%,我们标本库存中80.08%以上的300系冷轧都为304宽幅冷轧,所以我们本次库存主要针对300系做分析:
本周库存增加主要是到货高于消化。库存结构看增量主力体现为德龙、永旺,其次是甬金、上克,从生产标签明显看出。
原本计划为交仓的资源一部分平掉后,成为现货,流入现货市场。
第三方问题,piao的问题,让近期的市场情绪受到影响,影响了成交及提货。
钢厂生产增量,造成了投放量的增加。例如,6月300系产量65.64万吨,环比增加11.02%;同比增加15.26%。
盘面运作适合套保增加,所以纵使卷板成交活跃,也并未同步至平板及下游消化。值得一提的是,如果不是近期窄带陷入“材质风波”,可能整体304冷轧累库问题会更甚。